La vivienda asequible es aquella cuyo coste, en alquiler o en cuota, deja a un hogar recursos suficientes para vivir; la convención más usada es que no supere el 30 % de los ingresos, o el 45 % si se suma el transporte, como propone el índice H+T del Center for Neighborhood Technology de Chicago. Medida así, la vivienda asequible falta en casi todas las ciudades ricas y en muchas del Sur global, y su escasez es el problema urbano que más gente sufre y peor se explica.
Esta guía recorre las causas del problema, el precio del suelo, la financiarización, la falta de parque público, el alquiler turístico y la regulación que restringe la oferta, y después los modelos que han funcionado en alguna parte: la vivienda pública de Viena, la propiedad pública del suelo de Singapur, las cooperativas de cesión de uso, los fideicomisos comunitarios y la regulación de alquileres. Al final enlaza los vídeos del canal sobre alquiler, vivienda social, vivienda informal y suelo.
Qué significa vivienda asequible y cómo se mide
La asequibilidad no es un precio sino una relación entre el precio de la vivienda y los ingresos de quien la necesita. Por eso una ciudad puede tener viviendas baratas en términos absolutos y ser inasequible para sus trabajadores, y por eso las estadísticas de precio medio dicen poco: lo que importa es cuántos años de renta bruta cuesta comprar, en España en torno a siete cuando el umbral considerado sostenible está cerca de cuatro, y qué proporción del salario se lleva el alquiler, que en las grandes capitales europeas supera el 40 % para los jóvenes.
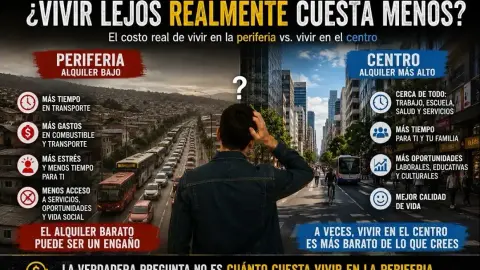
El indicador del 30 % tiene una trampa: no cuenta el transporte. Una vivienda barata en una periferia sin metro obliga a pagar en coche, tiempo y cuidados lo que se ahorra en alquiler, y el índice H+T, que suma vivienda y transporte y fija el umbral en el 45 %, muestra que muchos barrios baratos dejan de serlo al hacer la cuenta completa. La vivienda asequible, bien medida, es una vivienda bien situada.
Conviene distinguir también entre vivienda asequible, la que cumple esa relación con los ingresos, y vivienda protegida o social, la que el Estado produce o regula para conseguirlo. En España la vivienda social es apenas el 2 o 3 % del parque, frente al 9 % de media europea, el 24 % de Austria o el 30 % de Países Bajos; esa diferencia explica buena parte de lo que sigue.
Por qué falta: suelo, financiarización, oferta y turismo
El precio de una vivienda no lo decide el ladrillo sino el suelo, y el suelo lo decide una norma que dice qué se puede construir, dónde y a qué altura. Cuando la ciudad recalifica, urbaniza y trae transporte, el suelo se revaloriza sin que su propietario haya invertido nada, y esa plusvalía, que nace de una decisión pública, se queda casi siempre en manos privadas. Henry George lo señaló en 1879 y la economía urbana lo repite desde entonces: donde el suelo es escaso y la plusvalía no se recupera, la vivienda es cara por diseño.
La segunda causa es la financiarización, que Manuel Aalbers y Raquel Rolnik han descrito: desde los años ochenta la desregulación financiera, la titulización de hipotecas y la entrada de fondos de inversión convirtieron la vivienda en el principal activo del sistema financiero global, comprada por su rendimiento y no por su uso. El precio dejó de seguir a los salarios locales y empezó a seguir al capital que busca colocarse, y la vivienda que rinde como activo no necesita que nadie viva dentro.
La tercera es la oferta. Economistas como Edward Glaeser sostienen que la regulación del suelo, las zonificaciones de baja densidad y la oposición vecinal impiden construir donde hay demanda, y que las ciudades que más limitan la construcción son las más caras; los críticos responden que construir más solo baja los precios si lo construido es asequible y no se lo queda el mercado de inversión. Y la cuarta es el alquiler turístico, que retira viviendas enteras del mercado residencial en los centros: un piso alquilado por noches rinde dos o tres veces más que alquilado a un vecino.
Viena: el modelo de vivienda pública que fija el precio de la ciudad
Viena es el caso que todas las ciudades citan. Más de la mitad de sus habitantes vive en vivienda municipal o de promotores de beneficio limitado, herencia de la Viena Roja de los años veinte, cuando el ayuntamiento socialdemócrata construyó sesenta mil viviendas financiadas con impuestos al lujo y a la propiedad, con el Karl-Marx-Hof como símbolo. La ciudad nunca dejó de construir ni vendió su parque, como hizo el Reino Unido con el derecho a compra de Thatcher.
El mecanismo tiene tres piezas. El ayuntamiento posee un banco de suelo que compra con antelación y cede a promotores sin ánimo de lucro mediante concursos que puntúan calidad, ecología y coste. Las viviendas de beneficio limitado deben mantener alquileres basados en el coste, no en el mercado, y sus excedentes se reinvierten en más vivienda. Y el acceso es amplio: los límites de renta para entrar son altos, de modo que la vivienda pública no es un gueto de pobres sino el lugar donde vive la clase media, lo que garantiza su apoyo político.
El resultado es que el parque público fija el precio de referencia de toda la ciudad: el mercado libre tiene que competir con alquileres asequibles de calidad, y los precios de Viena, pese a la presión de la última década, siguen muy por debajo de los de Múnich, Zúrich o París. La lección no es copiar el Karl-Marx-Hof sino la escala: un parque público del 5 % no fija nada; uno del 40 % gobierna el mercado.
Singapur, cooperativas y fideicomisos: otros modelos que funcionan
Singapur llegó por otro camino a un resultado parecido: el Estado posee casi el 90 % del suelo y su agencia de vivienda, la HDB, ha construido desde 1960 los pisos donde vive cerca del 80 % de la población, que los compra con contratos de 99 años financiados con el fondo de pensiones obligatorio. Es propiedad, no alquiler, pero sobre suelo público y con precios regulados, y ha dado a una ciudad densísima una de las tasas de acceso a la vivienda más altas del mundo. Sus críticos señalan la dependencia del Estado y la exclusión de los migrantes temporales.
Las cooperativas de vivienda en cesión de uso, extendidas en Dinamarca, Suiza y Uruguay y crecientes en Barcelona, sacan la vivienda del mercado de otra forma: la cooperativa es propietaria del edificio y los socios tienen un derecho de uso indefinido a cambio de una cuota basada en el coste; no pueden vender ni especular, y la vivienda se transmite a precio de coste. En Zúrich, una cuarta parte del alquiler es cooperativo y la ciudad se comprometió por referéndum a llegar a un tercio en 2050.
Los fideicomisos comunitarios de suelo, nacidos en Estados Unidos en los años sesenta, separan la propiedad del suelo, que queda en manos de una entidad sin ánimo de lucro, de la propiedad de la vivienda, que se compra y vende con precio limitado; el más grande, Champlain Housing Trust en Vermont, ha mantenido asequibles miles de viviendas durante cuatro décadas. Y los programas de vivienda protegida en alquiler con renta ligada a los ingresos, como en Francia con sus HLM, muestran que la escala se consigue con financiación pública estable y no con promociones sueltas.
Regular el alquiler: qué dice la evidencia
La regulación de alquileres es la medida más discutida. La evidencia distingue entre controles rígidos de primera generación, que congelan rentas y sí reducen la oferta y el mantenimiento, y regulaciones de segunda y tercera generación, que limitan las subidas dentro del contrato y entre contratos, protegen frente al desahucio y permiten actualizar por costes: sobre estas, los estudios de Berlín, Ámsterdam, Cataluña o Nueva York encuentran bajadas moderadas de precios en las zonas reguladas y efectos secundarios, como el paso de pisos al alquiler de temporada, que exigen cerrar agujeros.
Lo que la evidencia muestra con más claridad es que la regulación funciona como freno pero no como solución: contiene los precios mientras se construye o se moviliza parque asequible, y fracasa si se usa sola durante años, porque la oferta acaba adaptándose. El tope de Berlín de 2020, anulado por el Tribunal Constitucional en 2021, bajó los alquileres regulados y redujo la oferta de contratos nuevos al mismo tiempo; la ley española de 2023, con su índice de referencia en zonas tensionadas, está en evaluación.
Las medidas que acompañan a la regulación son tan importantes como ella: registro obligatorio de contratos, limitación del alquiler de temporada y turístico, sanciones aplicables, y una fiscalidad que grave la vivienda vacía y la especulación y premie el alquiler estable. Una regulación sin inspección es un cartel; con inspección y parque público detrás, es una política de vivienda.
La vivienda informal: la ciudad que la mayoría construye
En el Sur global la vivienda asequible es, sobre todo, la que la gente se construye. Mil millones de personas viven en asentamientos informales, según ONU-Hábitat, y en muchas ciudades latinoamericanas, africanas y asiáticas la mayoría de la vivienda nueva se produce fuera del planeamiento, en periferias autoconstruidas que el Estado primero ignora, después reprime y finalmente regulariza. James Holston mostró en São Paulo cómo esa autoconstrucción produjo también una ciudadanía insurgente que reclamó servicios y derechos.
La política hacia esa ciudad ha pasado por tres fases: la erradicación y el traslado a bloques periféricos, que fracasó casi en todas partes; la titulación de la propiedad defendida por Hernando de Soto, que dio seguridad a muchas familias pero también las expuso al mercado y al desplazamiento; y el mejoramiento integral de barrios, con agua, saneamiento, calles y equipamientos sin desalojar, que Medellín, Río de Janeiro y muchas ciudades asiáticas han practicado con resultados desiguales pero mejores que las alternativas.
Chile ofrece la lección contraria: resolvió el déficit cuantitativo construyendo cientos de miles de viviendas sociales en periferias sin ciudad, y creó lo que Alfredo Rodríguez y Ana Sugranyes llamaron los con techo, familias con casa propia pero sin transporte, empleo ni servicios. Vivienda asequible sin ciudad asequible es media solución.
Qué puede hacer una ciudad: siete medidas que se refuerzan
La investigación converge en un paquete más que en una medida. Primero, un parque público y de beneficio limitado que crezca cada año y no se venda, financiado con presupuesto estable y suelo público. Segundo, la recuperación de plusvalías: cesiones obligatorias de vivienda protegida en cada promoción, participación pública en la revalorización que producen las recalificaciones y las infraestructuras. Tercero, suelo público que se arrienda en lugar de venderse, para que la ciudad conserve la propiedad y el control.
Cuarto, regulación de alquileres de tercera generación con inspección y registro. Quinto, límites al alquiler turístico y de temporada, y fiscalidad sobre la vivienda vacía y la compra especulativa. Sexto, apoyo a cooperativas y fideicomisos, con suelo y financiación, para construir un tercer sector entre el mercado y el Estado. Y séptimo, densidad bien situada: permitir construir más junto al transporte, siempre que una parte sea asequible y quede fuera del mercado.
Ninguna de estas medidas basta sola y todas se refuerzan. La pregunta que ordena las demás es la que David Madden y Peter Marcuse formulan en En defensa de la vivienda: si la vivienda es a la vez hogar y mercancía, a cuál de los dos papeles sirven las reglas de la ciudad. Las ciudades donde la vivienda es asequible son las que decidieron, hace décadas, que primero es un hogar.
Preguntas frecuentes
- ¿Qué es una vivienda asequible?
- Aquella cuyo coste en alquiler o cuota no supera en torno al 30 % de los ingresos del hogar, o el 45 % si se suma el transporte, según el índice H+T. No es un precio sino una relación con los ingresos de quien la necesita, y una vivienda barata mal situada puede no ser asequible al contar el transporte.
- ¿Por qué la vivienda es tan cara?
- Por el precio del suelo, que crece con cada decisión pública sin que la ciudad recupere la plusvalía; por la financiarización, que convierte la vivienda en activo comprado por su rendimiento; por la escasez de parque público, en España el 2 o 3 % del total; por la regulación que limita construir junto al transporte; y por el alquiler turístico, que retira viviendas del mercado residencial.
- ¿Funciona el modelo de Viena fuera de Viena?
- Lo que se puede copiar no es un edificio sino la escala y el mecanismo: un banco público de suelo, promotores de beneficio limitado con alquileres basados en el coste, acceso amplio que incluya a la clase media y la decisión de no vender nunca el parque. Con un parque público pequeño no se fija el precio de la ciudad; con uno grande, sí.
- ¿Regular los alquileres reduce la oferta?
- Los controles rígidos que congelan rentas sí la reducen; las regulaciones modernas que limitan subidas, protegen frente al desahucio y permiten actualizar por costes producen bajadas moderadas en las zonas reguladas y efectos secundarios que hay que cerrar, como el paso al alquiler de temporada. Funcionan como freno mientras se construye parque asequible, no como solución sola.
- ¿Qué es una cooperativa de vivienda en cesión de uso?
- Una cooperativa propietaria del edificio cuyos socios tienen un derecho de uso indefinido a cambio de una cuota basada en el coste, sin poder vender ni especular; la vivienda queda fuera del mercado para siempre. Es común en Dinamarca, Suiza y Uruguay y crece en Barcelona.